
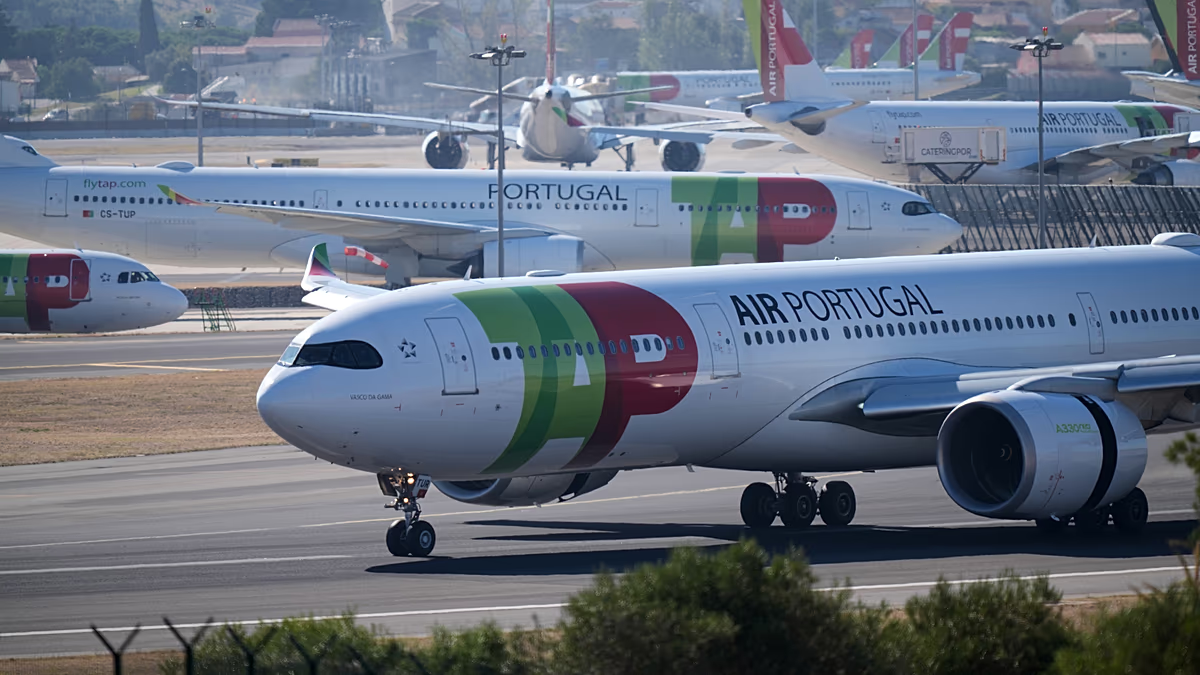
Lufthansa rechnet mit etwa 450 Millionen Euro pro Jahr an Synergien durch den Kauf von bis zu 49,9 % von TAP Air Portugal für 1,2 Milliarden Euro, aber Portugals anhaltende Kontrolle, langwierige behördliche Prüfungen und der langsame Fortschritt seines ITA Airways-Deals deuten darauf hin, dass es Jahre dauern könnte, bis die Gewinne eintreten.
Das 1,2 Milliarden Euro teure Zuschlagsangebot der Lufthansa für bis zu 49,9 % von TAP Air Portugal könnte dem deutschen Konzern jährliche Einsparungen und zusätzliche Einnahmen in Höhe von rund 450 Millionen Euro bescheren.
Der Einfluss des portugiesischen Staates auf die Fluggesellschaft, langwierige Wettbewerbsprüfungen und Verzögerungen bei der Integration der italienischen ITA Airways in die Gruppe deuten jedoch darauf hin, dass die Vorteile möglicherweise nur langsam zum Tragen kommen.
Zu diesem Schluss kommt ein am Dienstag veröffentlichter Bericht von Gimme Credit, einem unabhängigen Forschungsunternehmen für Unternehmensanleihen.
Die portugiesische Regierung entschied sich letzte Woche für das Angebot von Lufthansa gegenüber einem Konkurrenzangebot des französisch-niederländischen Konzerns Air France-KLM.
Das Abkommen bedarf noch abschließender Verhandlungen, der Zustimmung des portugiesischen Kabinetts und der Genehmigung der Europäischen Kommission. Der Abschluss ist für 2028 geplant.
Lufthansa werde 1,025 Milliarden Euro für 44,9 Prozent zahlen, hieß es, und sich auf bis zu 1,2 Milliarden Euro für 49,9 Prozent erhöhen, wenn sie auch Aktien kauft, die zuerst den TAP-Mitarbeitern angeboten werden und bis zu 5 Prozent der Fluggesellschaft repräsentieren, und eine sogenannte Ticking-Gebühr zahlt, die bis zum Abschluss des Deals anfällt.
Der portugiesische Staat behält 50,1 %, aber Lufthansa wird den CEO von TAP ernennen, während die Regierung die Mehrheit im Vorstand halten wird.
Das Angebot von Lufthansa bewertete TAP etwa 16 % höher als das von Air France-KLM und erfolgte ausschließlich in bar, während der Konkurrent eine Mischung aus Bargeld und Aktien anbot.
„Lufthansa hat einen langen Weg zurückgelegt, um den Zuschlag zu erhalten“, bemerkte Gimme Credit, während Lufthansa-Chef Carsten Spohr TAP als „eine starke und profitable Fluggesellschaft“ bezeichnete.
TAP schrieb im Jahr 2025 zum vierten Mal in Folge schwarze Zahlen, aber sein Nettogewinn schrumpfte aufgrund einer einmaligen Steueranpassung auf 4,1 Millionen Euro, und im ersten Halbjahr 2026 verlor das Unternehmen aufgrund steigender Treibstoffkosten 99,2 Millionen Euro.
Laut Cedric Rimaud, Direktor für europäische Forschung bei Gimme Credit, geht das Lufthansa-Management davon aus, dass die Synergien aus kommerziellen Aktivitäten, besseren Netzwerkverbindungen, gemeinsamem Einkauf und Fracht entstehen werden.
Der große Preis ist das TAP-Netzwerk nach Brasilien und dem Rest Lateinamerikas sowie der Verkehr zwischen Europa und Portugal sowie zwischen Südeuropa und Nordamerika.
Spohr sagte, der Deal werde „unsere (Lufthansas) Position im Südatlantikmarkt nachhaltig stärken“.
Das Management geht davon aus, dass der Verkehr auf diesen Strecken zwischen 2025 und 2030 in Lateinamerika um etwa 2 bis 3 % und in den anderen um 6 bis 7 % zunehmen wird, sagte Rimaud.
Nach Angaben des Luftfahrtdatenunternehmens OAG verfügt TAP über 24 % der Sitzplatzkapazität zwischen Europa und Brasilien und liegt damit nach dem lateinamerikanischen Konzern LATAM an zweiter Stelle.
Mit TAP würden die Lufthansa-Fluggesellschaften 36 % halten.
TAP fliegt außerdem nur Airbus-Jets, die den Großteil der Lufthansa-Flotte ausmachen, was „einige natürliche Größenvorteile zwischen den beiden Fluggesellschaften mit sich bringt“, sagte Rimaud, da einige Ausgaben für Technik, Schulung und Wartung gebündelt werden könnten.
Ein langer Weg bis 2030
Lufthansa habe versprochen, die TAP-Flotte bis 2035 auf 117 Flugzeuge zu erweitern und 500 Millionen Euro in Portugal zu investieren, teilte die Regierung mit.
Das Unternehmen hat sich außerdem verpflichtet, TAP als eigenständige Fluggesellschaft zu belassen, was zusammen mit der staatlichen Kontrolle „die Möglichkeiten zur Rationalisierung der Abläufe in der gesamten Gruppe einschränken wird“, erklärte Rimaud.
Lufthansa erwartet, dass TAP ihrem transatlantischen Joint Venture mit United Airlines und Air Canada beitritt, in dem die Partner Flugpläne koordinieren und Einnahmen teilen. Ein ähnliches Versprechen machte das Unternehmen, als es im Januar 2025 ITA Airways kaufte.
ITA wartet immer noch auf die Genehmigung des US-Verkehrsministeriums und ihr erster gemeinsam koordinierter Flug über den Atlantik ist erst im Sommer 2027 geplant.
Auch EU-Wettbewerbsbeamte werden das Joint Venture prüfen, und Rimaud hält „Einnahmen aus dieser Integration vor 2030 für unwahrscheinlich“.
Laut OAG ist auch das Wachstum am TAP-Drehkreuz Lissabon begrenzt, da der Flughafen voll ist und ein Ersatzflughafen nicht vor 2034 eröffnet wird.
Lufthansa kann TAP aus eigenen Mitteln bezahlen, und Gimme Credit erwartet keinen „signifikanten Anstieg der Verschuldung der Lufthansa“. Auch die eigenen Schulden von TAP stellen kaum eine Bedrohung dar, da bis zur Fälligkeit der Anleihen im Jahr 2029 keine nennenswerte Rückzahlung fällig ist.
Gimme Credit geht davon aus, dass Lufthansa bis 2028 versuchen wird, den Rest von TAP zu kaufen, nachdem Portugal einen Prozess zur vollständigen Privatisierung der Fluggesellschaft eingeleitet hat. Sie behielt ihre „Verkaufs“-Empfehlung für Lufthansa-Anleihen bei und verwies auf eine Rendite von 5,52 % gegenüber 6,9 % für Air-France-Anleihen.
Gimme Credit geht zwar davon aus, dass TAP dem transatlantischen Unternehmen irgendwann beitreten wird, geht jedoch davon aus, dass dies „über einen längeren Zeithorizont hinweg geschehen wird, als das Management verspricht“.
