
Laut einer Studie von Revolut verlieren die Europäer durchschnittlich 294 Euro an Kaufkraft pro 10.000 Euro, die sie auf der Bank halten. Dabei wurde festgestellt, dass in 20 EU-Ländern 6,3 Billionen Euro in niedrig verzinslichen Einlagen liegen, während Brüssel versucht, dieses Geld in die Kapitalmärkte zu pumpen.
Mit den Ersparnissen nichts zu tun hat seinen Preis, und neue Zahlen geben ihm eine Zahl.
Revolut hat letzte Woche seinen European Wealth Drain Index veröffentlicht, der eine Umfrage unter 20.007 Erwachsenen in 20 Mitgliedsstaaten mit offiziellen Einlagen- und Inflationsdaten kombiniert. Er zeichnet das Bild eines Kontinents, dessen Haushalte still und heimlich ärmer werden, während sie auf ihrem Geld sitzen.
In 12 der 20 in die Studie einbezogenen Märkte halten die durchschnittlichen einjährigen Einlagenzinsen nicht mit der Inflation Schritt.
In der Stichprobe zahlen Einlagen bei einer Inflation von 2,94 % durchschnittlich 2,76 %, was bedeutet, dass selbst Sparer, die ihr Geld wegsperren, real an Boden verlieren.
Trägheit, Verwirrung und App-Müdigkeit
Die Opportunitätskosten sind größer als der Inflationsverlust.
Im Vergleich zur zehnjährigen jährlichen Rendite des MSCI Europe ETF von 9,06 % errechnet Revolut, dass Haushalte jedes Jahr durchschnittlich 638 € pro 10.000 € einsparen, wenn sie in bar bleiben.
Auf die 6,3 Billionen Euro gerechnet bedeutet das, dass jährlich 422 Milliarden Euro Wachstumskapital an europäische Unternehmen gelangen.
Warum Sparer dort bleiben, hängt von drei Dingen ab.
Zwei Drittel haben noch nie die Bank gewechselt, um einen besseren Zinssatz zu erhalten. 26 % geben an, dass sie einfach ihre bestehende Bank bevorzugen, 18 % halten den Unterschied für vernachlässigbar und 15 % wissen nicht, wo sie suchen sollen.
Fast die Hälfte, 46 %, schätzen ihre inflationsbereinigten Renditen falsch ein, und 19 % sind sich nicht bewusst, dass sich die Inflation überhaupt auf ihr Bargeld auswirkt. Über die Hälfte nutzt mehrere Finanz-Apps, und 45 % von ihnen geben an, dass die Fragmentierung das Investieren aktiv behindert.
Erschwerend kommt hinzu, dass jeder fünfte Europäer überhaupt keine Ersparnisse hat.
Wenn die Trägheit so groß ist, stellt sich natürlich die Frage, ob bessere Produkte sie überwinden können oder ob etwas energischeres nötig ist, etwa die automatische Einschreibung zur Anhebung der Rentenbeteiligung.
Rolandas Juteika, Leiter der Vermögens- und Handelsabteilung von Revolut, lehnt diesen Ansatz ab.
Allerdings hat sein Unternehmen, das mehr als 80 Millionen Kunden hat, ein klares kommerzielles Interesse an der Antwort, da es die Anlageprodukte verkauft, die die Europäer laut der Studie nutzen sollten, und berichtet, dass die Zahl der aktiven EU-Privatanleger auf seiner Plattform im Vergleich zum Vorjahr um 56 % gestiegen ist.
Unter denjenigen, die nicht investieren, stellte die Umfrage fest, dass das wahrgenommene Risiko für 29 % das Haupthindernis war und für 27 % ein Mangel an Wissen.
„Eine erzwungene Anmeldung bekämpft nicht die Grundursachen der Trägheit: wahrgenommenes Risiko (29 %) und mangelndes Wissen (27 %),“ sagte Juteika gegenüber The European Circle und fügte hinzu: „Da unsere durchschnittliche EU-Erstinvestition bei nur 18 € liegt, sehen wir aus erster Hand, dass die Senkung der Hürde auf 1 € die Verbraucher auf natürliche Weise zum Handeln befähigt.“
Auf die Frage, ob die Zusammenführung von Bankgeschäften, Ersparnissen und Investitionen in einer einzigen App die Fragmentierung wirklich verringert oder sie einfach woanders hin verschiebt, argumentierte Juteika, dass der Unterschied struktureller Natur sei.
Die Konsolidierung dieser Funktionen „entfernt die administrative Mauer zwischen dem Gehalt, den Ersparnissen und den Kapitalmärkten einer Person“, sagte er.
Ein Kontinent war in drei Richtungen geteilt
Die regionalen Muster sind deutlich.
Mittel- und Osteuropa weisen die größten Unterschiede zwischen Inflation und Einlagenzinsen auf, angeführt von Bulgarien mit 2,3 %, der Slowakei mit 1,7 % und Litauen mit 1,3 %. Dennoch ist die Bereitschaft, kleine Beträge zu investieren, dort am größten: Sowohl in Bulgarien als auch in Rumänien sind 51 % bereit, damit zu beginnen.
West- und Südeuropa verfügen über die größten Mengen an ungenutztem Bargeld, wobei Deutschland 1,9 Billionen Euro und Frankreich 588 Milliarden Euro beträgt, und es besteht eine Chancenlücke von 6 % bis 7 %.
Nordeuropa verfügt über Einlagenzinsen, die im Großen und Ganzen der Inflation entsprechen, ist sich aber am wenigsten bewusst: Weniger als 40 % der Befragten in Dänemark und Schweden verstehen, wie sich die Inflation auf das langfristige Vermögen auswirkt.
Brüssel will, dass das gleiche Geld bewegt wird
Die Ergebnisse landen mitten in einer lebendigen politischen Auseinandersetzung.
Als sie letzten Monat in Paris vor französischen Wirtschaftsführern sprach, brachte die Präsidentin der Europäischen Kommission, Ursula von der Leyen, nahezu identische Argumente vor und bezeichnete ungenutzte Einlagen als ein Problem der europäischen Wettbewerbsfähigkeit und nicht als ein Problem der persönlichen Finanzen.
„In Europa gibt es keinen Mangel an Technologie oder Ersparnissen“, erklärte von der Leyen und fügte hinzu: „Es mangelt immer noch an Kapazitäten, um Europas Unternehmen auszubauen.“
Unternehmen, die in Europa gegründet würden, zogen sich zu oft zurück, um eine Finanzierung zu finden, fügte sie hinzu, wodurch sich ihr Schwerpunkt verlagerte oder sie direkt aufgekauft würden.
„Europa hat Ersparnisse. Und leider bleiben diese Ersparnisse ungenutzt“, fuhr sie fort.
„Heute werden 10 Billionen Euro an Ersparnissen privater Haushalte auf Bankkonten gehalten. Und ein großer Teil der Ersparnisse Europas wird außerhalb unseres Kontinents angelegt. Europa muss diese Ersparnisse nun für seine Unternehmen nutzen. Das ist das Ziel der Spar- und Investitionsunion.“
Die 10 Billionen Euro der Kommission und die 6,3 Billionen Euro von Revolut messen unterschiedliche Dinge.
Die Zahlen der Kommission umfassen Ersparnisse privater Haushalte auf Bankkonten in der gesamten EU, während Revolut nur die liquiden Einlagen in den 20 untersuchten Märkten berücksichtigt, wobei sieben Mitgliedstaaten ausgeschlossen sind.
Die Rechnung hinter Brüssels Interesse ist einfach.
Der Draghi-Bericht beziffert den zusätzlichen Investitionsbedarf Europas bis 2030 auf 750 bis 800 Milliarden Euro pro Jahr, um Digitalisierung, Energie, Verteidigung und Infrastruktur zu finanzieren, eine Summe, die die Mitgliedstaaten nicht durch Kredite aufbringen können.
Laut Eurostat belief sich die Staatsverschuldung im ersten Quartal dieses Jahres auf 82,9 % des EU-BIP und in der gesamten Eurozone auf 88,9 %. Wenn das Geld nicht von den Regierungen kommen soll, muss es woanders herkommen.
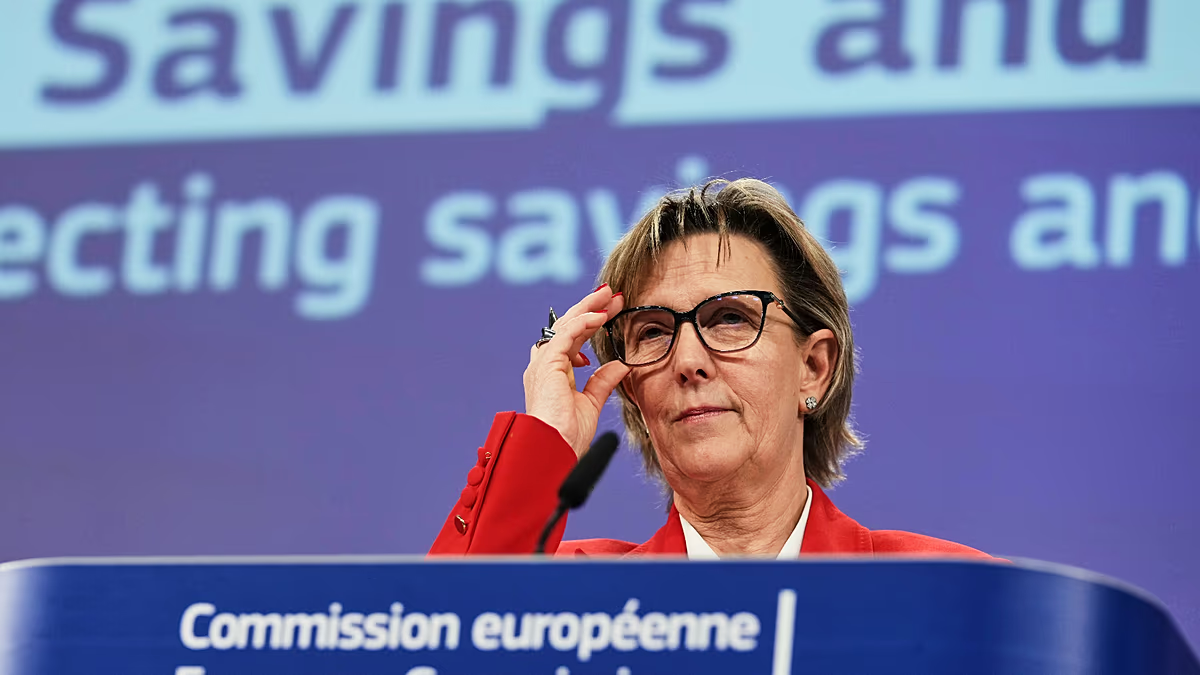
Die Savings and Investments Union, die im März 2025 als Strategie angenommen wurde und von der für Finanzdienstleistungen zuständigen Kommissarin Maria Luís Albuquerque überwacht wird, ist das Vehikel.
Es handelt sich nicht um einen Mechanismus, mit dem die Einlagen anderer berührt werden können, und es wird auch keine Befugnis dazu übertragen.
Stattdessen funktioniert es durch Anreize und Klempnerarbeit mit einer Empfehlung zu Spar- und Anlagekonten, die privaten Sparern einen einfachen Zugang zu den Kapitalmärkten ermöglicht, einer Überprüfung des europaweiten Rentenprodukts, zu dem sich der Rat im Juni auf einen Standpunkt geeinigt hat, Regeln zur Verbriefung, Änderungen bei der Art und Weise, wie Banken und Versicherer investieren können, und einer vertieften Aufsicht.
„Zusammen könnten diese Maßnahmen bis zu 470 Milliarden Euro an zusätzlichen Investitionen freisetzen“, sagte von der Leyen.
Juteika unterstützt die Bemühungen, sieht aber ein fehlendes Teil.
„Es ist wichtig, dass sich die EU auf einen einheitlichen Binnenmarkt verlassen kann, der auf den Grundsätzen des offenen Bankings und der offenen Finanzen basiert und es den Bürgern ermöglicht, ihr gesamtes finanzielles Bild zu sehen, von Innovationen zu profitieren und Kapital nahtlos zu bewegen“, sagte er gegenüber The European Circle und fügte hinzu: „Während die Politik aufholt, schließen wir diese Lücke bereits in allen 27 Mitgliedstaaten.“
Nicht jeder fühlt sich wohl. Kritiker argumentieren, dass eine Kommission, die mit einer so großen Finanzierungslücke konfrontiert ist, ein offensichtliches Interesse daran hat, Einfluss darauf zu nehmen, wo das Geld der Haushalte landet, und dass eine harmonisierte Aufsicht die Autorität in Brüssel über Entscheidungen konzentriert, die zuvor den nationalen Regulierungsbehörden und einzelnen Sparern überlassen wurden.
Der Zeitplan ist eng und von der Leyen hat bereits signalisiert, dass sie nicht auf alle warten wird.
„Wir müssen jetzt noch vor Jahresende eine Einigung erzielen, am besten mit allen 27 Mitgliedstaaten. Aber wenn das nicht klappt, werden wir es notfalls mit denen machen, die dazu bereit sind“, erklärte sie.
