
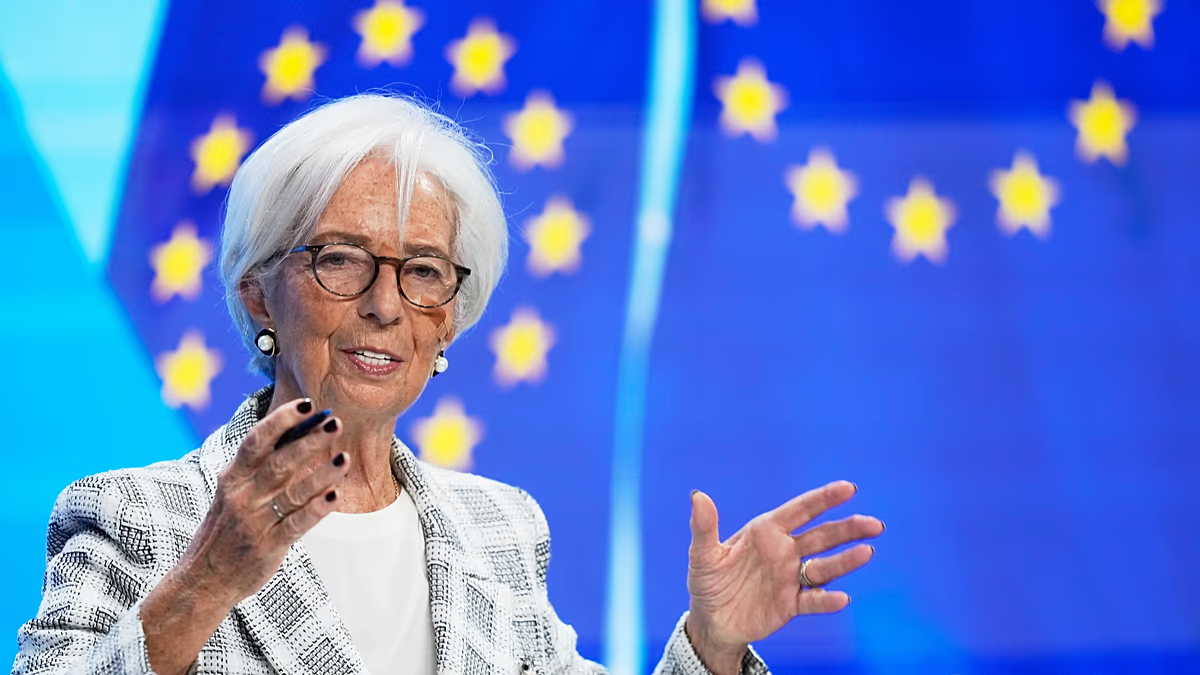
Lagarde sagt, sie verlasse die EZB vorzeitig, weil sie nicht länger neutral bleiben könne. Sie enthüllte auch, dass die EZB über eine Zinserhöhung debattiert und einen Schritt im Dezember angedeutet habe.
Christine Lagarde verlässt die Europäische Zentralbank (EZB) vorzeitig, weil sie nicht länger schweigen will.
Die EZB-Präsidentin, die am 7. Februar 2027, rund neun Monate vor Ende ihrer Amtszeit, zurücktreten wird, sagte am Donnerstag, dass sie die von den Zentralbankern erwartete Neutralität, die sie als „Preis ihrer Unabhängigkeit“ bezeichnete, nicht länger akzeptieren könne.
„Ich glaube nicht, dass ich neutral bleiben kann“, sagte sie vor Reportern in Frankfurt.
„Ich interessiere mich für die Wahrheit, und ich sehe, dass die Wahrheit sehr oft beschädigt und durch falsche Darstellung widerlegt wird“, fügte sie hinzu.
Es war nicht die einzige Überraschung des Nachmittags.
Kurz nachdem die EZB ihre Leitzinsen unverändert beließ und den Einlagensatz bei 2,5 % beließ, verriet Lagarde, dass die politischen Entscheidungsträger ernsthaft darüber nachgedacht hätten, sie stattdessen anzuheben.
Die Entscheidung zur Abhaltung sei einstimmig gefallen, sagte sie. Ihre Botschaft an die Märkte war jedoch, dass die Pause möglicherweise nur bis Dezember andauern wird.
Warum stand die EZB kurz vor einer Zinserhöhung?
Zwei Dinge hätten sich seit den letzten Prognosen der EZB im September geändert, erklärte Lagarde.
Das erste ist Energie.
Die Benzin-, Diesel- und Gaspreise sind weiter gestiegen und die Raffineriemargen bleiben hoch. Die Inflation in der Eurozone stieg im September auf 3,8 %, wobei die Energiepreise im Vergleich zum Vorjahr um 18,9 % stiegen.
Der zweite Faktor sind die Kosten einer langfristigen Kreditaufnahme.
Lagarde sagte, die durchschnittliche Rendite zehnjähriger Staatsanleihen in der Eurozone sei seit dem Stichtag der September-Prognosen um rund 35 Basispunkte gestiegen.
Dieser Anstieg ist wichtig, weil er einen Teil der Aufgabe der Zentralbank übernimmt. Wenn Regierungen und Unternehmen über einen Zeitraum von zehn Jahren mehr für Kredite zahlen, werden auch Hypotheken und Unternehmenskredite teurer und die Ausgaben gehen zurück. Die Hypothekenzinsen stiegen im August bereits von 3,5 % im Juli auf 3,8 %, während die Banken im dritten Quartal die Kreditvergabestandards für Unternehmen verschärften.
„Wenn man diese beiden Faktoren kombiniert, debattiert der EZB-Rat tatsächlich darüber, ob eine Erhöhung angemessen ist“, sagte Lagarde.
Am Ende kam der Rat zu dem Schluss, dass er „zu diesem Zeitpunkt gut genug aufgestellt sei, um zu bestehen“, und dass ein „maßvoller Ansatz“ weiterhin angemessen sei.
Steht jetzt eine Erhöhung im Dezember an?
Lagarde wiederholte die übliche Linie der EZB, dass sie „Sitzung für Sitzung“ entscheidet und sich nicht vorab auf einen Weg festlegt.
Aber sie ging weiter als sonst.
Sie listete die Daten auf, die die Bank vor ihrer Sitzung im Dezember erhalten wird, von zwei weiteren Inflationswerten bis hin zu Wachstums- und Lohnzahlen für das dritte Quartal, und sagte, diese Zahlen würden mit der heutigen Einschätzung verglichen.
„Sofern es keine größeren Entwicklungen gibt, ist die Richtung für uns alle ganz klar“, sagte sie.
Sie fügte hinzu, dass die zugrunde liegende Inflation, die volatile Güter wie Energie und Nahrungsmittel außer Acht lässt, besonderes Gewicht haben würde.
Was sagte Lagarde zu steigenden französischen Anleiherenditen?
Frankreich war der Elefant im Raum.
Die 10-Jahres-Kreditkosten des Landes stiegen letzte Woche zum ersten Mal seit 2002 über 5 %, und der Abstand zu den Renditen deutscher Bundesanleihen hat sich deutlich vergrößert.
Am Donnerstagnachmittag sank die Rendite 10-jähriger französischer Staatsanleihen auf etwa 4,88 %, was einem Rückgang von rund 3,5 Basispunkten über den Tag entspricht. Damit lag er immer noch etwa 154 Basispunkte über dem Wert Deutschlands und etwa 40 Basispunkte über dem Wert Italiens, einem Land, das lange Zeit als das schwächste Glied der Eurozone in Bezug auf die Staatsverschuldung galt.
Lagarde vermied es jedoch, Frankreich explizit beim Namen zu nennen.
Sie sagte, der Anstieg der langfristigen Renditen sei global und werde durch Inflationserwartungen, die erwartete Entwicklung der Zinssätze und die Welle von Anleihen verursacht, die von großen Technologieunternehmen ausgegeben würden, die Kredite für den Bau von Rechenzentren aufnähmen.
Sie machte jedoch deutlich, dass Länder mit hoher Verschuldung vor einer besonderen Herausforderung stehen.
Sie müssten mit Zinssätzen rechnen, die „wahrscheinlich noch eine Zeit lang höher bleiben werden“, sagte sie, und ihre Haushalte innerhalb der europäischen Haushaltsregeln halten.
Auf die Frage, ob die EZB die Gefahr einer Ansteckung auf andere Länder im Auge habe, schlug Lagarde einen energischeren Ton an.
„Sollten Marktentwicklungen die reibungslose Umsetzung unserer Geldpolitik gefährden, auch durch ungerechtfertigte und ungeordnete Marktbewegungen, stehen uns Instrumente zur Verfügung, um darauf zu reagieren“, sagte sie.
Mit anderen Worten: Die EZB ist bereit einzugreifen, wenn die Turbulenzen an den Märkten für Staatsanleihen so schwerwiegend werden, dass ihre Zinsentscheidungen nicht wie beabsichtigt bei Haushalten und Unternehmen ankommen.
Als eine andere Journalistin die Aussicht auf eine neue Eurokrise ansprach, ließ sie sich nicht auf den Vergleich ein. „Natürlich wird es Entwicklungen geben, aber das wird uns nicht abschrecken“, sagte sie.
Die EZB hat schon früher eingegriffen und während der Schuldenkrise, die 2010 begann, und erneut während der Pandemie Anleihen von angeschlagenen Ländern der Eurozone gekauft, während ihr Übertragungsschutzinstrument 2022 nie zum Einsatz kam.
Oxford Economics geht nicht davon aus, dass es bald aktiviert wird.
Sein Basisszenario geht davon aus, dass sich der französisch-deutsche Abstand bis zur Präsidentschaftswahl im nächsten Frühjahr 200 Basispunkten nähern wird. Leo Barincou, ein leitender Ökonom des Forschungsunternehmens, sagte in einer Notiz, dass „wahrscheinlich noch etwas Spielraum“ zwischen diesem Szenario „und einer tatsächlichen Schuldenkrise“ bestehe.
Was kommt als nächstes?
Lagarde sagte, ihr Mandat wäre in jedem Fall im Oktober 2027 geendet.
Ihr Abschied im Februar, erklärte sie, gebe ihr die Freiheit zurück, zu Themen zu sprechen und zu handeln, die über die Geldpolitik hinausgehen.
Sie fügte hinzu, dass es nach mehr als 20 Jahren beim IWF und der EZB das Gefühl gäbe, Dinge zu sagen, die sie sagen sollte. „Ob die Leute zuhören oder nicht, ist eine andere Geschichte.“
Sie lehnte es ab, zu sagen, ob sie einen Kandidaten bei den französischen Präsidentschaftswahlen im nächsten Frühjahr unterstützen würde oder welchen Job sie als nächstes annehmen würde.
Bezüglich der Nachfolge bestand sie darauf, dass eine „perfekte Geschäftskontinuität“ gewährleistet sei.
„Die Institution ist solide, stark wie ein Fels“, sagte sie.
Nicht alle sind mit dem Timing so entspannt.
„Der Zeitpunkt für die EZB ist alles andere als ideal“, sagte Matthew Ryan, Leiter der Marktstrategie beim Finanzdienstleistungsunternehmen Ebury, in einem Kommentar per E-Mail und verwies auf eine deutlich über dem Zielwert liegende Inflation und einen französisch-deutschen Spread, der so groß ist wie seit 2011 nicht mehr.
Ryan sieht den ehemaligen niederländischen Zentralbankchef Klaas Knot und den Chef der Bank für Internationalen Zahlungsausgleich, Pablo Hernández de Cos, als Spitzenreiter.
„Die Bank hat beschlossen, die Sache vorerst auf Eis zu legen, aber ein Anstieg um einen Viertelpunkt scheint bei der Dezembersitzung immer wahrscheinlicher“, sagte Joe Nellis, Leiter der Wirtschaftsforschung bei der Wirtschaftsprüfungs- und Beratungsfirma MHA.
Lagarde wird im Dezember und Februar zwei weitere EZB-Sitzungen leiten. Die erste könnte durchaus die Zinserhöhung mit sich bringen, über die die Bank diese Woche debattiert hat.
Was danach passiert, ist weit weniger klar, denn noch weiß niemand, wer nach ihrem Abgang die Nachfolge übernimmt.
Bis ein Name bekannt wird, wird diese Unsicherheit auch die Märkte belasten. Investoren „werden jetzt neben den Wirtschaftsdaten teilweise auch auf Gerüchten über die neue Führung der EZB im nächsten Jahr handeln“, sagte Claus Vistesen von Pantheon Macroeconomics in einer Notiz.
