
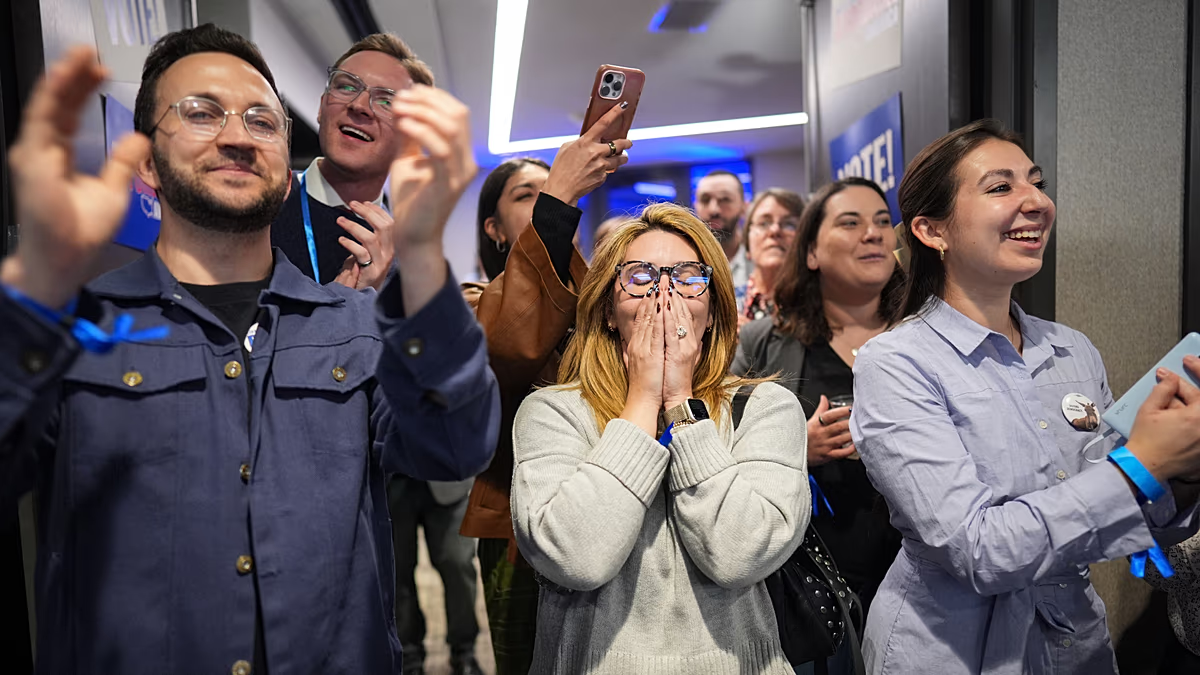
Die Demokraten haben beide Kammern des US-Kongresses gewonnen. Für Europa sind die großen Fragen Zölle und die Ukraine, wo Trump immer noch einen Großteil seiner Macht innehat.
Donald Trump hat eine der schlimmsten Niederlagen seiner politischen Karriere erlitten, nachdem die Republikaner in einer Abstimmung, die in ein Urteil über seine Präsidentschaft mündete, die Kontrolle über beide Kammern des Kongresses an die Demokraten verloren.
Bis 10:05 Uhr MEZ hatten die Demokraten 228 Sitze im Repräsentantenhaus gewonnen, zehn mehr als die 218, die für eine Mehrheit erforderlich waren, gegenüber 139 für die Republikaner, wobei noch Dutzende Rennen ausgetragen werden mussten.
Im Senat nahmen sie den Republikanern sieben Sitze ab, unter anderem in Texas, Ohio, Kansas und Maine.
Hohe Preise lasteten schwer auf den Wählern. Etwa zwei Drittel sagten in einer Umfrage am Wahltag, dass Trumps Zölle der Wirtschaft geschadet hätten.
Der Präsident sagte, er werde die Ergebnisse akzeptieren, fügte aber hinzu: „Ich betrachte es nicht als Schlag für mich.“
Er machte auch deutlich, dass er sein Veto dazu nutzen würde, die Agenda der Demokraten zu blockieren, indem er ein Bild einer roten Mütze mit dem aufgenähten Wort „VETO“ veröffentlichte. Er sagte der New York Times aber auch, dass er bereit sei, mit den Demokraten zusammenzuarbeiten.
Wie viel kann ein demokratischer Kongress also wirklich für Europa und die Märkte verändern?
Wird ein demokratischer Kongress die Zollbedrohung für Europa beenden?
Wahrscheinlich nicht, denn Trumps Zölle hängen nicht mehr vom Kongress ab.
Nachdem der Oberste Gerichtshof im Februar seine Notzölle aufgehoben hatte, stellte die Regierung sie gemäß Abschnitt 301 des US-Handelsgesetzes um. Auf diesem Weg kann der Präsident ohne Zustimmung des Gesetzgebers handeln.
Demokraten können Anhörungen abhalten und seine Nominierungen bremsen, aber sie können ihm diese Macht nicht einfach entziehen.
James Smith, Ökonom für entwickelte Märkte bei der niederländischen Bank ING, glaubt, dass ein gespaltenes Washington den Präsidenten sogar dazu bringen könnte, sich stärker darauf zu verlassen.
„Wie die Außenpolitik ist auch der Handel eine weitere Macht, die der Präsident einseitig und ohne Kongress ausüben kann“, sagte Smith in einer Notiz vor der Abstimmung.
Er schloss neue Zölle gegen Europa nicht aus, die seiner Meinung nach für die US-Inflation und die Federal Reserve von großer Bedeutung wären.
Was passiert mit der US-Unterstützung für die Ukraine?
Die Demokraten werden die Senatsausschüsse leiten und entscheiden, welche von Trumps Kandidaten bestätigt werden, wenn der neue Kongress im Januar sein Amt antritt. Viele von ihnen wollen auch neues Geld für die Ukraine bewilligen.
Der schwierigere Teil besteht darin, das Geld auszugeben. In den letzten zwei Jahren hat das Weiße Haus bereits vom Kongress genehmigte Mittel gestrichen, indem es sie bis zum Ende des Haushaltsjahres, wenn sie auslaufen, zurückgehalten hat.
„In der Praxis bedeutet das, dass ein demokratischer Kongress Geld für die Ukraine oder Entwicklungshilfe gesetzlich festschreiben könnte und der Präsident es möglicherweise nicht ausgibt“, sagte Nevada Joan Lee, Policy Fellow beim European Council on Foreign Relations, letzten Monat in einem Kommentar.
Ihr Rat an die europäischen Regierungen sei, nur mit Geld zu rechnen, das auch tatsächlich ankomme.
„Die Europäer sollten zweckgebundene Mittel als Absicht und nicht als Verpflichtung betrachten“, sagte Lee.
Wie haben die Märkte reagiert?
Nach einem nervösen Start verzeichneten die europäischen Aktien einen Aufwärtstrend.
Um 10:00 Uhr MEZ stieg der Euro Stoxx 50 um 0,8 % und der deutsche DAX um 0,6 %, während der spanische IBEX 35 um 1,6 % zulegte. Auch die US-Aktien-Futures erholten sich, wobei die Kontrakte auf den S&P 500 um 0,2 % zulegten.
Die Banken führten die Gewinne an, da die Anleger wieder zu Kreditgebern wechselten, die sich auf ihre Heimatmärkte konzentrierten. Die Deutsche Bank stieg um 3,6 %, Intesa Sanpaolo um 3,3 %, Commerzbank und Société Générale jeweils um 3,1 %, während Santander und UniCredit um 3 % zulegten.
Auch Unternehmen im Bereich saubere Energie, die unter Trumps Politik gelitten hatten, erholten sich. Der dänische Windparkentwickler Ørsted stieg um 7,3 % und der Turbinenhersteller Vestas legte um 5,2 % zu.
Verteidigungsaktien entwickelten sich in die andere Richtung. Investoren befürchten, dass ein demokratischer Kongress den von Trump geforderten Anstieg der US-Militärausgaben bremsen könnte, und viele europäische Waffenhersteller verkaufen auch an die US-Streitkräfte.
BAE Systems fielen um 5,2 %, Hensoldt um 4,9 %, Thales um 4,5 %, Saab um 3,8 %, Rheinmetall um 3,2 %, Dassault Aviation um 2,8 % und Leonardo um 2,7 %.
Edelmetalle gehörten zu den größten Gewinnern. Gold stieg um 2,7 % auf 4.035 $ pro Unze und überschritt damit wieder die Marke von 4.000 $, und Silber kletterte um 4 % auf 51,76 $.
Der Euro legte um 0,5 % auf 1,1247 US-Dollar zu, da der Dollar gegenüber anderen wichtigen Währungen schwächelte.
US-Staatsanleihen erholten sich. Die Rendite 10-jähriger Staatsanleihen fiel um 3,7 Basispunkte auf 4,93 %, die Rendite 2-jähriger Staatsanleihen auf 4,61 % und die Rendite 30-jähriger Staatsanleihen auf 5,30 %. Die Rendite 10-jähriger deutscher Bundesanleihen blieb mit 3,33 % kaum verändert.
Bitcoin stieg um 1,3 % auf etwa 78.300 US-Dollar, und Brent-Rohöl wurde bei etwa 104 US-Dollar pro Barrel gehandelt.
Ist ein geteiltes Washington gut für Investoren?
Den Märkten hat es normalerweise gefallen. Wenn das Weiße Haus und der Kongress anderer Meinung sind, werden weniger große Gesetze verabschiedet, und das bedeutet weniger Überraschungen.
Die Geschichte begünstigt auch Anleihegläubiger. Laut Luca Bindelli, Leiter Anlagestrategie bei der Schweizer Privatbank Lombard Odier, sind die Renditen 10-jähriger Staatsanleihen in den drei Monaten nach den vergangenen Zwischenwahlen im Durchschnitt um etwa 20 bis 25 Basispunkte gesunken.
„Wir glauben, dass ein Wahlsieg der Demokraten neutral bis leicht positiv für die Haushaltsaussichten wäre. Der Kongress könnte Trumps expansive Agenda und damit das Defizit eindämmen“, sagte Diego Barnuevo, Marktanalyst beim Zahlungsunternehmen Ebury, in per E-Mail gesendeten Kommentaren.
Ed Yardeni, Präsident von Yardeni Research, ist vorsichtiger.
„Die Wall Street begrüßt traditionell einen politischen Stillstand, weil dadurch die Wahrscheinlichkeit verringert wird, dass der Kongress extremistische Gesetze verabschiedet. Aber dieses Mal könnte es anders sein“, sagte Yardeni in einer Notiz am Montag.
Seine Sorge gilt der Schuldenobergrenze, der gesetzlichen Obergrenze dafür, wie viel sich die US-Regierung leihen kann. Ein gespaltenes Washington muss einer Erhöhung dennoch zustimmen, und ein langer Streit darüber könnte die Kreditkosten eher nach oben als nach unten treiben. Barnuevo geht davon aus, dass der Grenzwert irgendwann im Jahr 2027 verbindlich wird.
Wie geht es weiter mit dem Euro?
Währungsanalysten bezweifeln, dass sich durch die Wahl auf lange Sicht viel ändern wird. Für den Dollar ist die Federal Reserve immer noch wichtiger als der Kongress.
„Der Greenback reagiert weiterhin hauptsächlich auf die Fed-Story, auf die sich das Zwischenergebnis nicht unmittelbar und direkt auswirken sollte“, sagten Francesco Pesole, Devisenstratege bei ING, und seine Kollegen in einer Mitteilung am Dienstag.
Der Euro hat auch seine eigenen Probleme. Die Energiepreise sind vor allem aufgrund des Krieges mit dem Iran immer noch hoch, ING geht davon aus, dass die Inflation in der Eurozone bei etwa 4 % bleiben wird, und Anleger fordern mehr, um französische Staatsanleihen zu halten.
Der neue Kongress tritt im Januar sein Amt an. Bis dahin behält Trump die republikanische Mehrheit in beiden Kammern, und selbst danach wird sein Vetostift noch auf dem Schreibtisch liegen.
