
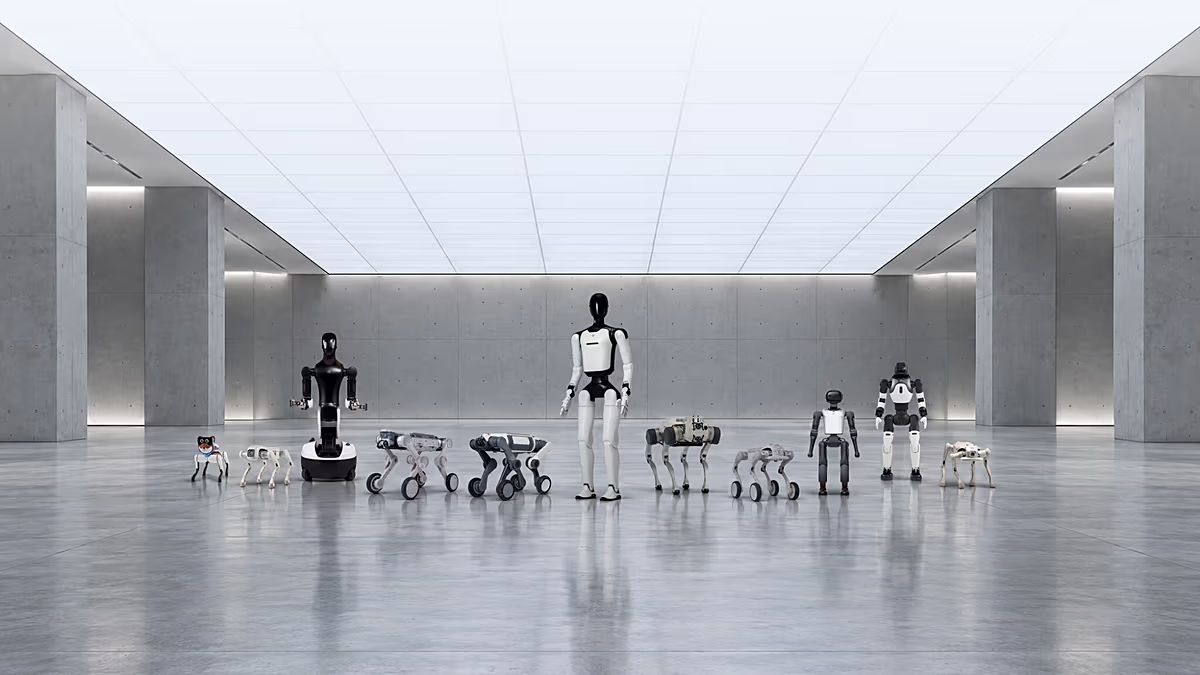
Die meisten Unternehmen, die die Roboter der Zukunft bauen, sind immer noch privat und lassen normalen Anlegern nur begrenzte Optionen wie Tesla, diversifizierte Industriekonzerne oder neue Vehikel wie RoboStrategy, einen an der Nasdaq notierten Fonds, dessen Aktien zu mehr als dem Doppelten des Wertes seiner Vermögenswerte gehandelt werden.
Wer darauf wetten möchte, dass Roboter Fabriken, Lagerhallen und Häuser übernehmen, stößt auf die peinliche Tatsache, dass Aktien der Start-ups, die im Zentrum des Trubels stehen, nicht an der Börse gekauft werden können.
Was zur Verfügung steht, ist ein Automobilhersteller, der seine Zukunft auf Roboter setzt, Industriekonzerne, für die Roboter ein Geschäft unter vielen sind, und eine neue Generation börsennotierter Fonds, die für den Zugang hohe Gebühren verlangen.
The European Circle erläutert die Optionen, die normale Anleger derzeit haben, um sich in der Robotik zu engagieren, und die damit verbundenen Risiken.
Kauf von Tesla für die Roboter
Tesla ist derzeit ein prominenter Weg. Wie Elon Musk letztes Jahr sagte, werden etwa 80 % des Unternehmenswerts von Optimus, seinem humanoiden Roboter, stammen, während seine Roboterachsen einen weiteren robotischen Aspekt hinzufügen.
Dennoch bedeutet der Kauf von Tesla heute immer noch hauptsächlich den Kauf eines Autoherstellers. Sein Automobilgeschäft erwirtschaftete im zweiten Quartal dieses Jahres 20,5 Milliarden US-Dollar (18,1 Milliarden Euro) seines Umsatzes von 28,2 Milliarden US-Dollar (24,9 Milliarden Euro), fast 75 %, während Optimus noch keine Umsätze verzeichnen konnte.
„Ich denke, dass wir bis Ende nächsten Jahres humanoide Roboter an die Öffentlichkeit verkaufen werden“, erklärte Musk bereits im Januar auf dem Weltwirtschaftsforum in Davos.
Tesla hat inzwischen mit dem Bau des Roboters in seinem Werk in Fremont in Kalifornien begonnen, aber Musk warnte, dass „die Optimus-Produktion zunächst extrem langsam sein wird, da alles neu ist. Das ist nicht wie die Herstellung eines Autos.“
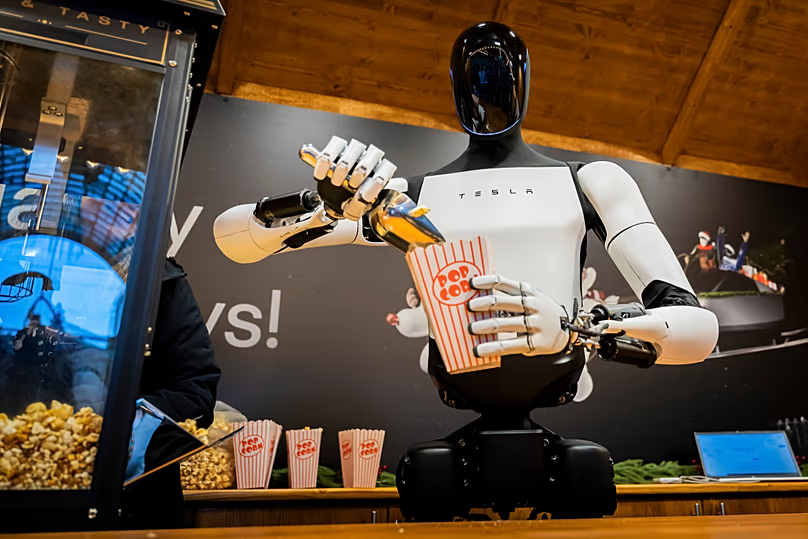
„Viele Tesla-Investoren besitzen die Aktien, um auf die unternehmerischen Fähigkeiten von Elon Musk zuzugreifen. Die Fahrzeugverkäufe sorgen dafür, dass das Licht anhält und helfen, die abenteuerlicheren Ideen, einschließlich Robotik, zu finanzieren“, erklärte Dan Coatsworth, Marktleiter der britischen Investmentplattform AJ Bell, gegenüber The European Circle.
Allerdings ist dieser Ehrgeiz nicht billig.
„Europäische Autohersteller werden in der Regel mit weniger als dem 10-fachen der erwarteten Gewinne gehandelt. Im Gegensatz dazu handelt Tesla mit dem 165-fachen der erwarteten Gewinne. Das deutet darauf hin, dass ein großer Teil des „Blue Sky“-Elements in den Aktien enthalten ist und die Anleger dafür bezahlen müssen“, sagte Coatsworth.
Die meisten Roboter sind keine Humanoiden
Auch Humanoide ziehen die Aufmerksamkeit überproportional zu ihrem Marktanteil auf sich.
Nach Angaben der International Federation of Robotics (IFR) wurden im vergangenen Jahr weltweit rund 7.000 Roboter für den industriellen und professionellen Einsatz verkauft, verglichen mit 603.000 weltweit installierten Industrierobotern.
Auch die Industrieführer bieten selten eine saubere Wette an.
Roboter machten im Jahr bis März 44 % des Umsatzes des japanischen Konzerns Fanuc aus und machten in den letzten zwei Jahren nur zwischen 7 % und 10 % des Umsatzes des schweizerisch-schwedischen Konzerns ABB aus.
Darüber hinaus stimmte ABB zu, den Robotik-Bereich nicht wie ursprünglich geplant separat aufzulisten, sondern für 5,4 Milliarden US-Dollar (4,7 Milliarden Euro) an die japanische SoftBank zu verkaufen.
Das deutsche Unternehmen KUKA verließ die Börse im Jahr 2022, nachdem der chinesische Gerätehersteller Midea die volle Kontrolle übernommen hatte. Siemens hingegen stellt die Software und Steuerungen her, die automatisierte Fabriken betreiben, nicht die Roboter.
Ein börsennotierter Fonds privater Roboterhersteller
Keine der genannten Optionen bietet eine direkte Beteiligung an den Start-ups selbst, und genau diese Lücke versucht RoboStrategy zu schließen.
Der Fonds, der im Mai unter dem Börsenkürzel BOT an der Nasdaq gehandelt wird, hält Anteile an privaten Robotikunternehmen und hat öffentlich gehandelte Aktien, sodass jeder mit einem Brokerage-Konto einen Teil seiner Investitionen besitzen kann.
Namhafte Robotik-Start-ups wie Figure AI, Dyna Robotics und Apptronik machten im Juni jeweils knapp ein Fünftel seines Nettovermögens aus.
Der Fonds wird von Andrew Kang geleitet, Mitbegründer der Krypto-Investmentfirma Mechanism Capital, der im Mai auf
Die Stimmung hat sich seitdem stark verändert.
Robotik-Start-ups hatten in diesem Jahr bis Mitte Juni 18,8 Milliarden US-Dollar (16,6 Milliarden Euro) eingesammelt, mehr als im Rekordjahr 2025, so die Datenplattform Crunchbase, die Informationen über private und öffentliche Unternehmen, einschließlich Start-up-Finanzierungsrunden, verfolgt.
Vehikel wie RoboStrategy gibt es, weil Unternehmen jetzt viel länger privat bleiben.
Laut Jay Ritter, Professor an der University of Florida, der aufgrund seiner mehr als 40-jährigen bahnbrechenden Forschung zu Börsengängen als „Mr. IPO“ bekannt ist, war das durchschnittliche US-amerikanische Technologieunternehmen, das im Jahr 2025 an die Börse ging, zwölf Jahre alt, gegenüber nur vier im Jahr 1999.
In den USA sind Beteiligungen an Privatunternehmen weitgehend vermögenden „akkreditierten“ Anlegern vorbehalten. Paul Atkins, Vorsitzender der US-Börsenaufsicht Securities and Exchange Commission, sagte im März, dass diese Art von Engagement „nicht denjenigen vorbehalten sein sollte, die eine bestimmte Vermögensgrenze erfüllen oder als ausreichend anspruchsvoll gelten.“
Allerdings hat der Zugang auch für diese neuen Fonds seinen Preis.
Die Aktien von RoboStrategy eröffneten am Freitag bei 27,34 US-Dollar, was etwa dem 2,4-fachen des Nettoinventarwerts des Fonds von 11,35 US-Dollar pro Aktie Ende August entspricht. Die Aktien des Fonds erreichten im Mai einen Höchststand von 59 US-Dollar.
„Es handelt sich um eine Knappheitsprämie, die in einem heißen Investitionsbereich auftreten kann (…) Anleger könnten der Meinung sein, dass es sich lohnt, eine Prämie für die Investition in RoboStrategy zu zahlen, wenn dies bedeutet, dass sie sich frühzeitig an Unternehmen beteiligen, die die Marktführer von morgen sein könnten“, erklärte Coatsworth gegenüber The European Circle.
Diese Prämie kann schnell schrumpfen.
Beispielsweise zahlten Käufer Anfang Juli fast das Vierfache des Wertes der zugrunde liegenden Vermögenswerte und verloren seitdem etwa ein Viertel ihres Geldes, obwohl der Nettoinventarwert pro Aktie im ungefähr gleichen Zeitraum um 27 % stieg.
Anleger zahlen außerdem eine jährliche Verwaltungsgebühr von 2,5 %, wobei die jährlichen Gesamtkosten fast 4 % betragen, und die privaten Anteile des Fonds werden auf der Grundlage von Schätzungen und nicht auf Marktpreisen bewertet.
„Eine Investition in RoboStrategy ist spekulativ und birgt ein hohes Risiko, bis hin zum möglichen Verlust Ihrer gesamten Investition“, warnt der Fonds auf seiner Website.
Es gibt einen Präzedenzfall dafür, dass Anleger schwere Verluste erleiden, wenn die Prämie eines Fonds schrumpft.
Destiny Tech100, ein Fonds, der Anteile an privaten Unternehmen wie SpaceX und OpenAI hält, wurde innerhalb von zwei Wochen nach der Notierung an der New Yorker Börse im Jahr 2024 mit einem Aufschlag von rund 2.000 % auf seinen Vermögenswert gehandelt. Seine Aktien schlossen am 8. April dieses Jahres bei 99,79 US-Dollar, waren aber am 12. April auf 29 US-Dollar gefallen – ein Rückgang von etwa 71 % in vier Tagen.
„Für Anleger ist es wichtig zu wissen, was sie für ihr Geld bekommen, und zu erkennen, wann sie mehr als den zugrunde liegenden Wert der Vermögenswerte zahlen“, warnte Coatsworth.
Robotik-ETFs
Exchange Traded Funds (ETFs) werden im Allgemeinen näher an ihrem Nettoinventarwert gehandelt, obwohl sie meist börsennotierte Unternehmen halten. So zählte der ETF für humanoide Robotik von Roundhill Ende Juni Tesla, den chinesischen Roboterhersteller UBTech und Hyundai zu seinen größten Beteiligungen.
„Es gibt mehrere Robotik-ETFs auf dem Markt, die zum Nettoinventarwert gehandelt werden, was bedeutet, dass sich Anleger nicht mit dem Erstbesten zufrieden geben müssen“, sagte Coatsworth.
Selbst wenn ein Roboterhersteller eine Liste erstellt, kann dies unerreichbar sein.
Beispielsweise stieg der chinesische Unitree bei seinem Debüt im August auf dem technologieorientierten STAR-Markt in Shanghai um 460 %, wo ausländische Investoren im Allgemeinen eine spezielle Lizenz benötigen, um neu notierte Aktien zu kaufen.
Bis weitere Branchenführer an die Börse gehen, werden Anleger, die sich ausschließlich auf Roboter konzentrieren wollen, auf die eine oder andere Weise dafür bezahlen, über einen Autohersteller, einen Konzern oder eine Prämie.
